كيف تضعف حرب إيران من قدرة الاستثمارات السعودية؟
تعثّرت خطط الاستثمار السعودية بفعل تداعيات الحرب مع إيران، مع تراجع الاقتصاد والنشاط النفطي، بينما تواجه الرياض ضغوطًا لإعادة ترتيب أولوياتها الاستثمارية.
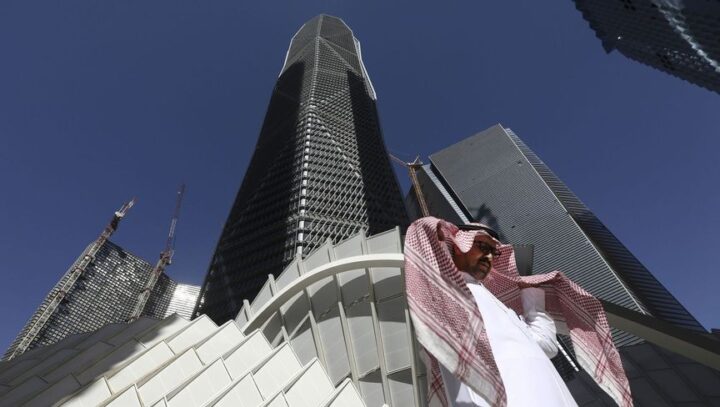
ميدل ايست نيوز: استندت استراتيجية الاستثمار السعودية إلى افتراض أثبتت الحرب عدم صحته، وهو أن منطقة الخليج يمكن أن تظل جزيرة آمنة لرأس المال والتجارة، بينما تدور الصراعات من حولها. لكن خطط الاستثمار السعودية بدأت تتعثر لأن هذه الجزيرة لم تعد موجودة. ويُعد تأجيل مؤتمر مبادرة مستقبل الاستثمار، الذي صُمم لاستقطاب الأموال الأجنبية إلى المملكة، أبرز أعراض هذا التحول، لكن الضرر الأساسي ذو طبيعة هيكلية. فلا تزال نسب إشغال الفنادق في الإمارات منخفضة، وتراجع النشاط النفطي السعودي بنحو 25% في الربع الثاني، بينما انكمش الاقتصاد السعودي بنحو 5%، في أول تراجع له منذ عام 2023. كما انخفض صندوق Franklin FTSE Saudi Arabia بنسبة 2% منذ بداية العام، في حين ارتفعت الأسواق الناشئة بنسبة 17%.
وحسب تقرير لمركز بارونز كوينسي، أفاد به موقع ميرو، يفسر التباين بين السعودية والإمارات سبب مواجهة المملكة لتكيف أكثر صعوبة. فقد دخلت الإمارات الأزمة بوضع مالي أقوى، وخرجت من منظمة أوبك في أبريل، وتضخ الآن كميات من النفط تفوق مستويات ما قبل الحرب، كما واصلت دورة الاستثمارات الضخمة في البنية التحتية. وسجلت بنوكها نموًا في الإقراض بمعدلات مرتفعة من خانة العشرات، في حين لم تشهد أعداد المقيمين الأجانب فيها تراجعًا كبيرًا، مدفوعة بتأشيرة الإقامة الذهبية وبغياب بدائل جذابة أمام العمال القادمين من الهند والصين وباكستان. أما السعودية، فعليها ديون تتجاوز 400 مليار دولار أضيفت بفعل مشاريع ضخمة مثل نيوم، كما أن جهودها لاستقطاب رأس المال الأجنبي لتمويل عملية التحول الاقتصادي أصبحت أكثر تعقيدًا بسبب الحرب.
وتتمثل التداعيات الاستراتيجية في أن على السعودية الآن ترشيد خططها الاستثمارية بدلًا من توسيعها. ويرى ماركو بابيتش من شركة BCA Research أن المملكة بحاجة إلى التوصل إلى تسوية مع إيران واليمن، سواء كانت رسمية أو غير رسمية، وأن عليها تعزيز اتفاقية مكة للدفاع المشترك مع تركيا وباكستان للتحوط من الاعتماد على واشنطن.
وعلى المدى البعيد، قد تدفع الحرب الرياض إلى إعطاء الأولوية للقطاعات التي أثبتت نجاحها بالفعل، مثل الصناعات والطاقة والمواد، بدلًا من المشاريع الضخمة البراقة، إلى جانب تنفيذ إصلاحات هيكلية لدمج النساء بصورة أكبر في سوق العمل. ويرى بابيتش أن ذلك قد يكون إيجابيًا في نهاية المطاف، لأن «التشديد الكمي الجيوسياسي» يكشف الدول التي تعيش ضمن إمكاناتها ومواردها الخاصة. أما في الوقت الراهن، فإن انهيار أسطورة عزل دول الخليج عن تداعيات الصراعات يعني أن المستثمرين سينتظرون ظهور مؤشرات واضحة قبل العودة.
خطط الاستثمار السعودية تواجه اختبار الحرب
تكتب ريشما كاباديا، التي تحل محل سابرينا إسكوبار، أن الدينامية الغريبة بين الولايات المتحدة وروسيا وأوكرانيا أصبحت أكثر غرابة. فبعد أن حمّل الرئيس دونالد ترامب أوكرانيا مسؤولية استمرار الحرب، بدأت خدمات الأقمار الصناعية في البلاد تتراجع. ونفت الولايات المتحدة تدخلها، لكن تقارير ظهرت يوم الأربعاء أفادت بأن إيلون ماسك أمر شخصيًا بإبطاء خدمة ستارلينك، ما أثر في قدرة أوكرانيا على تشغيل الطائرات المسيّرة العسكرية.
وعادت خدمة الأقمار الصناعية إلى العمل، كما استأنفت الولايات المتحدة مشاركة المعلومات الاستخباراتية مع أوكرانيا، لكن ذلك يحدث في ظل خلفية فوضوية قبيل محادثات سلام محتملة تضم الأطراف الثلاثة. في غضون ذلك، تواصل فرنسا مواجهة مشكلاتها المتعلقة بالديون. وإذا كنت تريد معرفة المزيد عن الكيفية التي يمكن أن يتدخل بها البنك المركزي الأوروبي، فتابع القراءة. لكن قبل ذلك، أريد أن أبدأ بتداعيات الحرب مع إيران على السعودية والإمارات، إذ دخل البلدان الصراع من موقعين مختلفين، وستضطر السعودية على وجه الخصوص إلى إعادة التفكير في استراتيجيتها الاستثمارية المستقبلية.
كما يتناول التقرير أسباب اعتقاد أحد مديري المحافظ بأن أسهم قطاع الزراعة تتجه نحو موجة صعود. ومن بين الجهات والأصول المذكورة في هذه النشرة: صندوق Franklin FTSE Saudi Arabia، وصندوق MSCI United Arab Emirates المتداول في البورصة، ومنظمة أوبك، وماركو بابيتش، والبنك المركزي الأوروبي، وفرنسا، ومؤشر FTSE 100 في لندن، والأسمدة، والإيثانول، والذرة، وفول الصويا.
السعودية والإمارات تشعران بتداعيات الحرب
عندما حضرت مؤتمر مبادرة مستقبل الاستثمار في السعودية بمدينة ميامي في وقت سابق من هذا العام، كان المسؤولون التنفيذيون والمستثمرون في الشرق الأوسط يتطلعون بحذر إلى المستقبل. كانوا يعتقدون أن الصراع بين الولايات المتحدة وإيران، الذي كان قد بدأ قبل أسابيع قليلة، سيكون قصير الأمد، وربما يترك المنطقة أكثر استقرارًا في نهاية المطاف، بما يؤدي إلى زيادة تدفقات رؤوس الأموال الأجنبية.
لكن الأمور تغيرت. فقد أرجأت السعودية هذا الأسبوع مؤتمر مبادرة مستقبل الاستثمار المقرر عقده في أكتوبر، والمعروف باسم «دافوس الصحراء»، بعدما أصبحت الهجمات التي شنها الحوثيون المدعومون من إيران على البنية التحتية للطاقة والقواعد العسكرية والمطارات في المملكة أكبر من أن يتحملها مؤتمر يهدف إلى استقطاب الأموال إلى المنطقة.
وتدفق المستثمرون والمسؤولون التنفيذيون في قطاع الخدمات المالية إلى شبه الجزيرة العربية لسنوات، متحمسين للإمكانات التي توفرها دول الخليج مثل السعودية والإمارات، والتي بذلت جهودًا كبيرة للتحول إلى مراكز للسياحة والخدمات اللوجستية والقطاع المالي. لكن مع اقتراب النزاع مع إيران من شهره الثامن، تراجع حماس المستثمرين مع انخراط هذه الدول في الأعمال العدائية، ما ألقى بظلال من الشك على آفاق استثماراتها المستقبلية.
وقالت آنيل شيلين، الباحثة في برنامج الشرق الأوسط بمؤسسة كوينسي للسياسة المسؤولة: «انهارت أسطورة أن دول الخليج كانت معزولة عن النزاع والعنف الدائرين حولها، وقادرة على أن تكون معاقل للاستثمار وريادة الأعمال والمال والثروة. لو كنت مستثمرًا، لكنت أقل تفاؤلًا بشأن الاستثمارات في الخليج».
وانخفض صندوق Franklin FTSE Saudi Arabia بنسبة 2% منذ بداية العام، في حين ارتفع صندوق MSCI United Arab Emirates المتداول في البورصة بنسبة 6%. وكلاهما تخلف عن مكاسب مؤشر MSCI للأسواق الناشئة البالغة 17%. وانكمش اقتصاد الإمارات بنسبة 2% في الربع الثاني، بينما سجل الاقتصاد السعودي تراجعًا يقارب 5%، وهو أول انخفاض له منذ عام 2023. كما تراجعت نسب إشغال الفنادق في الإمارات في وقت مبكر من الصراع وظلت منخفضة، في حين انخفض النشاط النفطي السعودي بنحو 25% في الربع الثاني. ولا يزال عدد قليل من المستثمرين مستعدًا لبدء صفقات انتقائية في الوقت الراهن، بالنظر إلى التطورات الميدانية.
ودخلت الإمارات الأزمة مع إيران وهي في وضع مالي قوي نسبيًا، ما يجعلها أكثر قدرة على تحمل الصدمة على المدى القصير. وقال مروان حداد، المدير العام في شركة الاستثمار Azimut Group ومدير صندوق AZ Mena Equity، إن الاستثمارات الدفاعية التي نفذتها الإمارات سابقًا تساعدها على التعامل مع الصراع.
وكانت الإمارات قد خرجت من أوبك في أبريل، وتضخ الآن كميات من النفط تفوق مستويات ما قبل اندلاع الحرب، كما بدأت دورة ضخمة من الاستثمارات الرأسمالية في البنية التحتية، تشمل المطارات والموانئ. وسجلت البنوك الإماراتية نموًا في القروض بمعدلات مرتفعة من خانة العشرات خلال الأشهر الثمانية الأولى من عام 2026 مقارنة بالفترة نفسها من العام السابق، وهو ما يرى بعض المستثمرين أنه يوفر فرصة في القطاع المصرفي الإماراتي.
الإمارات تحافظ على قاعدة المقيمين الأجانب ونمو البنوك
لم يتراجع عدد المقيمين الأجانب في الإمارات كثيرًا أيضًا رغم الصراع. ويرجع جزء من ذلك إلى تأشيرة الإقامة الذهبية الممتدة لعشر سنوات في دبي، التي تتيح للأجانب العمل والإقامة في البلاد دون دفع ضريبة على الدخل أو أرباح رأس المال.
وقال منّة سلام، مدير صندوق أمانة للدول النامية: «معظم المقيمين الأجانب ليسوا من الغرب، بل من الشرق، من الهند والصين وباكستان. إلى أين سيذهبون؟ سيبقون».
وللحفاظ على ميزتها الإقليمية النسبية، تحتاج الإمارات إلى تعزيز دورها عاصمةً مالية لما يسمى «الجنوب العالمي»، الذي يشمل دولًا في آسيا وأفريقيا وأمريكا اللاتينية، وفقًا لماركو بابيتش، كبير استراتيجيي الاستثمار في BCA Research.
ويعني ذلك الحفاظ على التزامها بالحياد، والعمل مع منافسيها الجيوسياسيين، والإبقاء على مسافة من الولايات المتحدة. ويرى بابيتش أن هذه الاستراتيجية ستسمح للإمارات بمواصلة جذب المسؤولين التنفيذيين الروس في قطاع التكنولوجيا، والمليارديرات الهنود، ورجال الأعمال الأوكرانيين الباحثين عن بدائل للولايات المتحدة.
خطط الاستثمار السعودية تعتمد على وقف إطلاق النار
تواجه السعودية وضعًا أكثر صعوبة، ويرجع ذلك جزئيًا إلى أن جهودها السابقة لتنويع اقتصادها بعيدًا عن النفط من خلال مشاريع ضخمة مثل نيوم، المدينة المستقبلية في الصحراء، أضافت أكثر من 400 مليار دولار إلى ديونها.
وبينما كانت المملكة تُنظر إليها لفترة طويلة بوصفها مصدرًا للثروة القابلة للاستثمار في أنحاء أخرى من العالم، ركزت السعودية في السنوات الأخيرة على جذب المستثمرين الأجانب للمشاركة في عملية التحول الاقتصادي داخل المملكة. لكن الحرب عقدت هذه الجهود، ويحذر الاستراتيجيون من أنها ستتعرض لضربة كبيرة إذا طال أمد الصراع وتحول إلى مستنقع يستنزف خزائن المملكة بصورة أكبر.
ويرى بابيتش أن الحل بالنسبة للسعودية يتمثل في التوصل إلى نوع من التسوية مع إيران واليمن، سواء من خلال التوسط في وقف إطلاق نار رسمي أو غير رسمي، وهو أمر سبق للمملكة أن نجحت في تحقيقه.
ويراقب بابيتش حاليًا مؤشرات على أن السعودية تعزز اتفاقية مكة للدفاع المشترك، التي وقعتها في وقت سابق من هذا العام مع تركيا وباكستان، في إطار تحوطها من الاعتماد على الولايات المتحدة.
وعلى المدى الطويل، قد تدفع الحرب مع إيران السعوديين إلى إعادة ترتيب أولويات الإنفاق على البنية التحتية والدفاع، وفقًا لبابيتش. وقد يؤدي ذلك أيضًا إلى تعزيز القطاعات التي تعمل بالفعل بكفاءة في البلاد، مثل الصناعات والطاقة والمواد، بدلًا من بعض المشاريع الضخمة والبراقة.
ويرى بابيتش أن ذلك، إلى جانب اتخاذ خطوات نحو إصلاحات هيكلية لدمج النساء في سوق العمل وتحرير الاقتصاد، قد يكون إيجابيًا في نهاية المطاف.
ويقول إن السعودية عاشت لسنوات على ما يشبه «التيسير الكمي الجيوسياسي»، بفضل تحالفها الوثيق مع الولايات المتحدة.
وأضاف بابيتش: «أحيانًا تحتاج إلى تشديد كمي جيوسياسي لكشف الدول التي تتخذ القرارات الصحيحة، والدول التي تعتمد سياستها الخارجية على سخاء الولايات المتحدة. وعلى المدى الطويل، سيجبر ذلك دول الشرق الأوسط على العيش ضمن مواردها الجيوسياسية الخاصة، وينبغي أن يؤدي إلى ترشيد أهداف وطموحات السياسة الخارجية».
وقد يتردد المستثمرون الباحثون عن صفقات في الشرق الأوسط في الوقت الراهن، لكن بابيتش يشير إلى أوروبا باعتبارها مثالًا لمنطقة اتخذت خطوات كبيرة لزيادة الإنفاق على الدفاع والبنية التحتية في محاولة لتقليل اعتمادها على الولايات المتحدة. وساعد هذا التحول الأسهم الأوروبية على التفوق خلال العامين الماضيين.
ولا يزال الشرق الأوسط في خضم تحولات مستمرة، مع تبدل التحالفات والديناميات، لكن هناك ما يدعو إلى الاعتقاد بأن المنطقة قد تشهد تحولًا مشابهًا. وهذا وحده كافٍ لإبقاء المستثمرين في حالة ترقب.
3 خيارات للمركزي الأوروبي لمنع انزلاق فرنسا إلى أزمة أوسع
يمثل الوضع المالي في فرنسا جرس إنذار واضحًا لبقية الاتحاد الأوروبي. ولا تبدو الحكومة الفرنسية الحالية، ولا أبرز المرشحين للانتخابات الرئاسية المقبلة في الربيع، قادرة على تقديم حل مقنع لخفض مستويات الدين.
وارتفعت ديون فرنسا إلى ما يعادل 119% من الناتج المحلي الإجمالي، وفق أحدث البيانات. وقد تضمن البرنامج الانتخابي للمرشحة المتقدمة مارين لوبان زيادة في الإنفاق العام وإصلاحات في نظام التقاعد من شأنها زيادة العبء المالي.
أما حل المرشح اليساري جان-لوك ميلنشون، والمتمثل في شطب فعلي لنحو 660 مليار دولار من الدين الفرنسي المحتفظ به ضمن نظام اليورو، فهو إجراء محظور حاليًا بموجب معاهدات الاتحاد الأوروبي.
ولا تزال فرنسا بعيدة عن تدخل البنك المركزي الأوروبي، وفقًا لجاك ألين-رينولدز، نائب كبير الاقتصاديين لمنطقة اليورو في Capital Economics. لكن هذا الاحتمال لا يمكن استبعاده.
وقد يؤدي مزيد من التدهور المالي في فرنسا إلى هروب رؤوس الأموال من البلاد، ولا سيما من أدوات الدخل الثابت، بما يهدد استقرار منطقة اليورو، وفقًا لـ Oxford Analytica. وقد تدفع حالة الجمود السياسي في فرنسا البنك المركزي الأوروبي إلى اتخاذ خطوات لمنع تفاقم أزمة الديون.
لماذا قد تكون أدوات التعامل مع أزمة الديون محدودة؟
تستبعد القواعد المنصوص عليها في النظام الأساسي للبنك المركزي الأوروبي إنقاذ هيئات القطاع العام ماليًا. لكن بعد أزمة الديون السيادية التي هزت القارة قبل أكثر من عقد، طور البنك المركزي الأوروبي أدوات جديدة لمساعدة الدول الأعضاء المتعثرة.
وتسمح أداة حماية الانتقال، المعروفة اختصارًا بـTPI، على سبيل المثال، للبنك المركزي الأوروبي بشراء سندات حكومية عندما ترتفع تكاليف الاقتراض بشدة بسبب حالة من الذعر في الأسواق أو مخاطر العدوى، وليس بسبب مشكلات مالية داخلية في الدولة نفسها.
وبما أن الوضع الحالي في فرنسا مرتبط بمستويات غير مستدامة من الدين العام، فمن غير المرجح أن يستوفي شروط هذه الأداة، وفقًا لـOxford Analytica. لكن إذا امتدت أزمة الديون إلى دول أخرى، فقد تتمكن تلك الحكومات حينها من استخدام أداة مثل TPI.
وتمثل عمليات الشراء النقدي المباشر للأوراق المالية، المعروفة اختصارًا بـOMT، حلًا أطول أمدًا، لكنها تخضع لقيودها الخاصة. فهي ستسمح للبنك المركزي الأوروبي بتكليف البنوك المركزية الأوروبية الأخرى بشراء الدين الفرنسي، كما ستضع فرنسا تحت برنامج دعم يصفه نايل والش، المحلل في Oxford Analytica، بأنه «نسخة أخف» من إجراءات التقشف التي يفرضها صندوق النقد الدولي.
وبالنسبة إلى حكومة تحاول تهدئة السخط والاحتجاجات على مستوى البلاد بسبب نقص تمويل قطاع التعليم، فإن تنفيذ إجراءات سياسية غير شعبية سيكون أمرًا صعبًا سياسيًا. كما سيتطلب ذلك موافقة الدول الأوروبية الأخرى، إلى جانب خوض مواجهة سياسية كبيرة من جانب السياسيين الفرنسيين وقادة البنك المركزي الأوروبي على حد سواء.
وهناك خيار ثالث أمام البنك المركزي الأوروبي، بحسب والش، يتمثل في الانتظار ومراقبة تطورات الوضع، على الأقل حتى الانتخابات الفرنسية.
وقال: «بمجرد أن يتدخلوا، فإن ذلك سيكون اعترافًا بوجود أزمة، وهو ما يخلق تحديات خاصة به».
ويتمثل التحدي أمام البنك المركزي الأوروبي الآن في تحديد البديل الذي سيسبب أقل قدر من الألم، وإقناع جميع الأطراف المعنية باتخاذ إجراء. وليست هذه مهمة بسيطة.
كيف أصبحت المملكة المتحدة «أفضل الأسوأ» في أوروبا؟
من سمات البريطانيين الاعتداد بأن الوضع، رغم سوءه في الداخل، أسوأ في أوروبا القارية.
ويبلغ التضخم في المملكة المتحدة حاليًا 3.5%، ومن المتوقع أن يتجاوز 4% العام المقبل. كما يرتفع الدين الاستهلاكي غير المضمون بأسرع وتيرة له منذ عام 1993 على الأقل. ويعني الاقتراض الحكومي المتسارع أن دين القطاع العام يقترب من 95% من الناتج المحلي الإجمالي.
ومع ذلك، نما الاقتصاد البريطاني بنسبة 1.2% في النصف الأول من عام 2026، وهو أحد أقوى معدلات النمو بين دول مجموعة السبع. ومن المتوقع أن تنهي المملكة المتحدة العام بأحد أقوى معدلات النمو في أوروبا، وفقًا لصندوق النقد الدولي.
وتبدو الصورة أكثر تفاؤلًا بكثير مقارنة بفرنسا، حيث من المتوقع ألا يتجاوز نمو الناتج المحلي الإجمالي 0.4% هذا العام، بينما دفعت الديون المتزايدة عوائد السندات الحكومية الفرنسية لأجل 10 سنوات، المعروفة باسم OATs، إلى أعلى مستوى لها منذ عام 2002.
أما ألمانيا، التي كانت لفترة طويلة دعامة الاقتصاد الأوروبي، فتواجه صعوبات أيضًا. ويتوقع أن يكون نمو الناتج المحلي الإجمالي فيها مماثلًا لنظيره في المملكة المتحدة هذا العام، لكن الاقتصاد الألماني يواجه أزمة هيكلية، إذ تتعرض قاعدته الصناعية المتميزة لضغوط بسبب ارتفاع تكاليف الطاقة والمنافسة الصينية. وفقد القطاع الصناعي نحو نصف مليون وظيفة منذ عام 2019. ويُعد ذلك أحد أسباب توقع تخلف النمو الاقتصادي الألماني عن نظيره البريطاني في عام 2027.
فماذا يعني كل ذلك للمستثمرين؟
من المتوقع أن تظل أسعار الفائدة في المملكة المتحدة مرتفعة مع استمرار التضخم، ما سيؤمن دخلًا أكبر من السندات البريطانية مقارنة بالسندات الحكومية الألمانية. كما توفر السندات البريطانية، المعروفة باسم Gilts، مخاطر أقل بكثير من السندات الفرنسية OATs.
ويتفوق الجنيه الإسترليني بالفعل بوضوح على اليورو، وهو اتجاه من المرجح أن يستمر. كما ستواصل المشكلات المالية والتجارية في أوروبا الضغط على أسواق الأسهم فيها، وهو ما قد يكون تطورًا إيجابيًا لمؤشر FTSE 100 في لندن.